Konsep Hisbah Klasik dan Relevansinya bagi Akuntabilitas Tata Kelola Kesehatan Modern
I. Pendahuluan
Persoalan akuntabilitas dalam tata kelola pelayanan kesehatan modern menjadi isu yang terus disorot, baik oleh masyarakat maupun akademisi. Berbagai kasus maladministrasi, minimnya transparansi anggaran, hingga rendahnya daya tanggap fasilitas kesehatan terhadap keluhan pasien menunjukkan bahwa pengawasan terhadap penyelenggaraan layanan publik, termasuk layanan kesehatan, masih memerlukan penguatan. Di sisi lain, jauh sebelum konsep good governance populer di dunia modern, Islam telah memiliki mekanisme pengawasan sosial yang disebut hisbah, yang berfungsi menjaga agar setiap aktivitas masyarakat, termasuk aktivitas ekonomi dan pelayanan publik, berjalan sesuai dengan prinsip kebaikan (ma’ruf) dan terhindar dari kemungkaran (munkar). Hisbah bukan sekadar institusi pengawasan pasar sebagaimana sering dipahami secara sempit, melainkan sebuah sistem etika-hukum yang menopang keberlangsungan tatanan sosial Islam sejak masa Rasulullah shallallahu ‘alaihi wasallam hingga masa kekhalifahan berikutnya. Nilai-nilai yang terkandung dalam hisbah, seperti pengawasan, transparansi, dan tanggung jawab moral pemangku amanah, memiliki relevansi kuat dengan prinsip akuntabilitas yang menjadi salah satu pilar utama tata kelola modern (good governance). Esai ini bertujuan untuk menguraikan konsep hisbah klasik beserta dasar hukumnya, serta menganalisis relevansinya terhadap penguatan akuntabilitas dalam tata kelola pelayanan kesehatan modern, termasuk dalam praktik pelayanan kebidanan.
II. Pembahasan
Secara etimologi, hisbah berasal dari kata ihtisab yang bermakna perhitungan atau harapan pahala, sedangkan secara terminologi hisbah didefinisikan sebagai suatu bentuk perintah kepada kebaikan ketika kebaikan itu mulai ditinggalkan, dan larangan terhadap kemungkaran ketika kemungkaran itu mulai dikerjakan secara terang-terangan (Yusof, t.t.). Definisi ini menegaskan bahwa objek pengawasan hisbah adalah perbuatan yang tampak nyata di ruang publik dan berpotensi mengganggu ketertiban serta kemaslahatan bersama, bukan urusan privat yang tersembunyi.
Landasan hisbah bersumber langsung dari perintah Allah dalam Al-Qur’an surah Ali ‘Imran ayat 104:
وَلْتَكُنْ مِّنْكُمْ اُمَّةٌ يَّدْعُوْنَ اِلَى الْخَيْرِ وَيَأْمُرُوْنَ بِالْمَعْرُوْفِ وَيَنْهَوْنَ عَنِ الْمُنْكَرِۗ وَاُولٰۤىِٕكَ هُمُ الْمُفْلِحُوْنَ
“Dan hendaklah di antara kamu ada segolongan orang yang menyeru kepada kebajikan, menyuruh (berbuat) yang makruf, dan mencegah dari yang mungkar. Merekalah orang-orang yang beruntung.” (QS. Ali ‘Imran [3]: 104) (Kementerian Agama RI, 2019). Ayat ini menjadi dasar utama disyariatkannya amar ma’ruf nahi munkar, yang kemudian melembaga dalam institusi hisbah pada masa pemerintahan Islam.
Sejarah mencatat bahwa praktik hisbah telah berlangsung sejak zaman Rasulullah, yang pada suatu ketika menegur pedagang di pasar Madinah karena menyembunyikan bahan makanan basah di bagian bawah tumpukan dagangannya. Praktik pengawasan ini terus berkembang dan melembaga secara resmi pada masa kekhalifahan berikutnya hingga masa Dinasti Utsmaniyyah, dengan cakupan yang meluas dari sekadar pengawasan pasar menjadi pengawasan terhadap pejabat pemerintahan (Yusof, t.t.).
Dalam kajian fikih siyasah, Al-Mawardi menempatkan wilayatul hisbah sebagai salah satu lembaga penegakan hukum yang berada di antara kewenangan hakim (qadhi) dan kepala urusan pidana, dengan fokus pada pelanggaran yang dilakukan secara nyata dan berpotensi mengganggu ketertiban masyarakat (dikutip dalam Ma’had Aly Raudhatul Ma’arif, 2024). Konsep ini menunjukkan bahwa hisbah tidak hanya berperan sebagai lembaga moral-keagamaan semata, tetapi juga sebagai institusi hukum yang memiliki kewenangan administratif untuk mengawasi jalannya kehidupan sosial, ekonomi, dan pemerintahan.
Rasulullah bersabda dalam sebuah hadis yang menegaskan tanggung jawab kepemimpinan sebagai amanah yang harus dipertanggungjawabkan:
كُلُّكُمْ رَاعٍ وَكُلُّكُمْ مَسْؤُوْلٌ عَنْ رَعِيَّتِهِ
“Setiap kalian adalah pemimpin, dan setiap kalian akan dimintai pertanggungjawaban atas apa yang dipimpinnya.” (HR. Bukhari dan Muslim) (Al-Bukhari, 1986). Hadis ini memperkuat landasan konseptual bahwa setiap pemegang amanah, termasuk penyelenggara layanan publik, memikul tanggung jawab yang kelak akan dimintai pertanggungjawabannya. Prinsip inilah yang menjadi titik temu paling mendasar antara hisbah klasik dan konsep akuntabilitas dalam tata kelola modern. Fungsi hisbah sebagai mekanisme pengawasan terhadap pejabat kerajaan pada masa Islam klasik (Yusof, t.t.) pada dasarnya sejalan dengan prinsip akuntabilitas dalam good governance kontemporer, yang menuntut setiap penyelenggara pelayanan publik mampu mempertanggungjawabkan program, anggaran, dan kinerjanya kepada masyarakat (Komite Nasional Kebijakan Governance, 2010, sebagaimana dikutip dalam Jurnal Ilmu Sosial, Humaniora dan Seni, 2025).
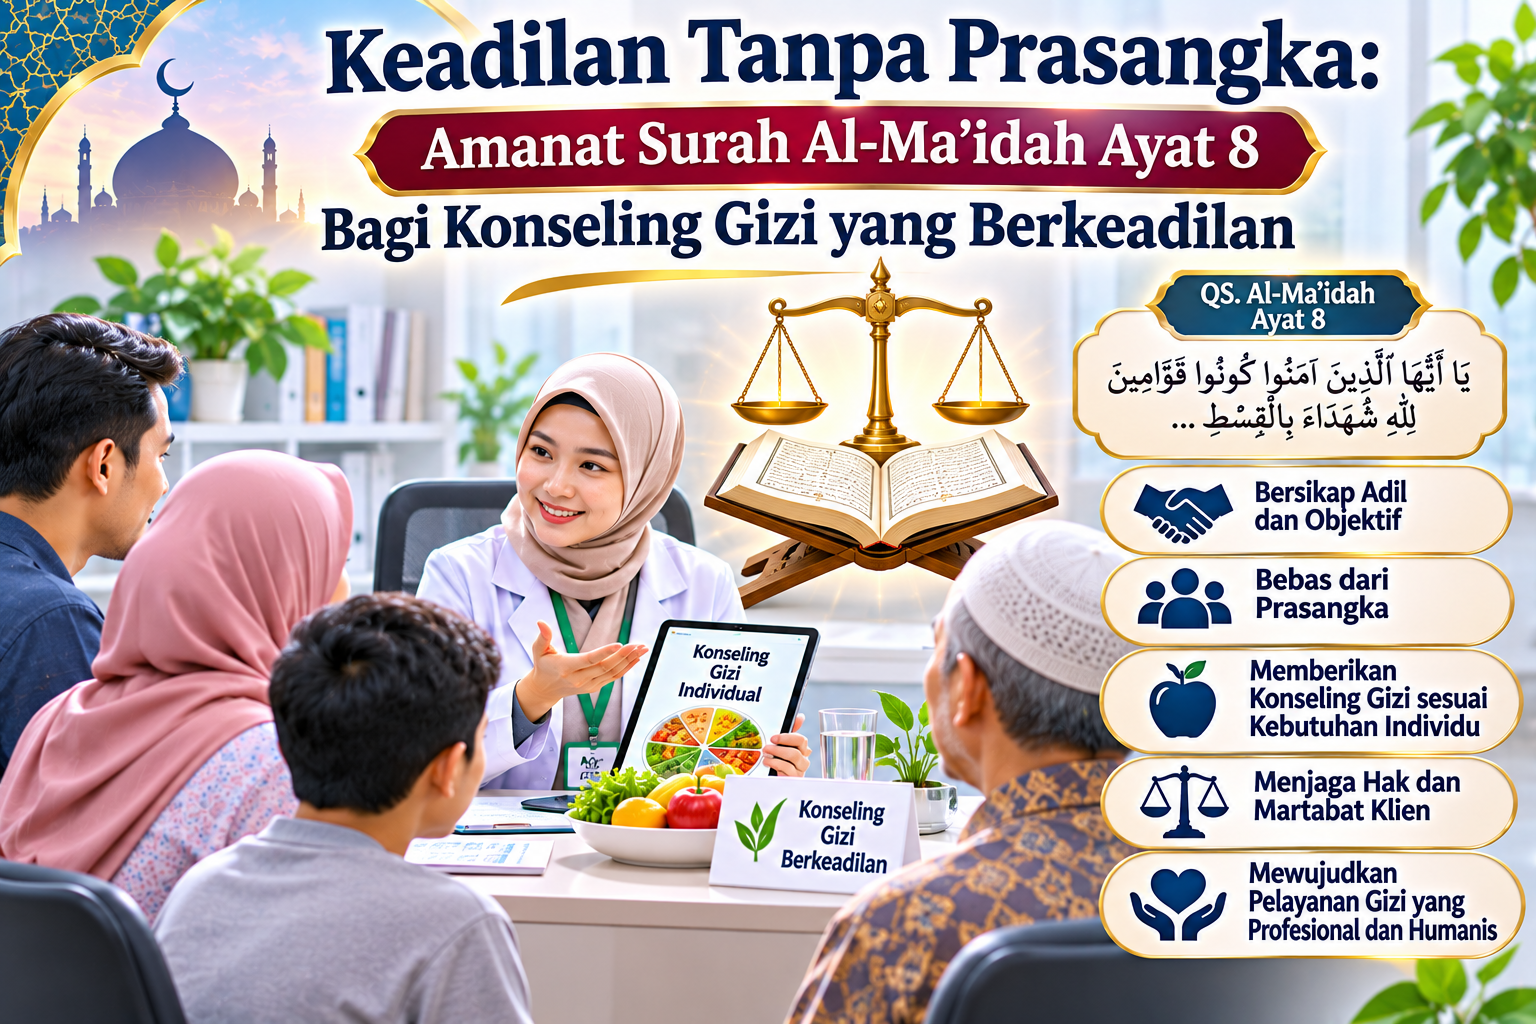
Relevansi hisbah terhadap tata kelola kesehatan modern dapat dilihat dari beberapa dimensi. Pertama, dimensi pengawasan berkelanjutan: sebagaimana muhtasib (petugas hisbah) melakukan pemantauan langsung terhadap praktik pasar untuk mencegah kecurangan, fasilitas kesehatan modern memerlukan sistem pengawasan mutu layanan yang berjalan secara berkelanjutan, bukan hanya bersifat evaluatif di akhir periode. Kedua, dimensi transparansi: prinsip hisbah yang menindak pelanggaran secara terbuka dan nyata sejalan dengan tuntutan keterbukaan informasi dalam pelayanan kesehatan modern, termasuk transparansi prosedur, biaya, dan hak-hak pasien. Ketiga, dimensi tanggung jawab moral pemimpin: penelitian tentang penerapan good governance di fasilitas kesehatan menunjukkan bahwa akuntabilitas pelayanan berkaitan erat dengan kesesuaian prosedur dan sikap petugas yang bertanggung jawab terhadap masyarakat yang dilayani (Jurnal Ekonomi dan Manajemen, 2024), sebuah prinsip yang secara substansial telah lebih dahulu ditegaskan dalam konsep hisbah melalui doktrin bahwa setiap pemimpin adalah penanggung jawab atas yang dipimpinnya.
Dalam konteks pelayanan kebidanan secara khusus, nilai-nilai hisbah dapat diimplementasikan melalui penguatan pengawasan mutu asuhan kebidanan, keterbukaan informasi medis kepada pasien dan keluarganya, serta kesediaan tenaga kebidanan untuk menerima kritik dan masukan sebagai bagian dari akuntabilitas profesi. Semangat hisbah yang mendorong setiap individu untuk aktif menegakkan kebaikan dan mencegah kelalaian, sebagaimana termaktub dalam QS. Ali ‘Imran ayat 104, dapat diinternalisasi oleh bidan sebagai landasan etis untuk senantiasa memperbaiki mutu layanan, terbuka terhadap evaluasi, serta bertanggung jawab penuh atas setiap tindakan klinis yang diambil demi keselamatan ibu dan bayi.
III. Penutup
Berdasarkan uraian di atas, dapat disimpulkan bahwa hisbah merupakan sistem pengawasan sosial klasik dalam Islam yang berlandaskan perintah amar ma’ruf nahi munkar sebagaimana termaktub dalam QS. Ali ‘Imran ayat 104, serta ditopang oleh prinsip tanggung jawab kepemimpinan sebagaimana ditegaskan dalam hadis riwayat Bukhari dan Muslim. Konsep ini telah melembaga sejak masa Rasulullah hingga masa kekhalifahan berikutnya sebagai institusi yang mengawasi ketertiban pasar, moralitas publik, hingga kinerja pejabat pemerintahan. Nilai-nilai inti hisbah, yaitu pengawasan berkelanjutan, transparansi, dan tanggung jawab moral pemangku amanah, memiliki relevansi yang kuat dengan prinsip akuntabilitas dalam tata kelola kesehatan modern. Oleh karena itu, disarankan agar semangat hisbah terus digali dan diintegrasikan ke dalam sistem pengawasan mutu pelayanan kesehatan kontemporer, termasuk pelayanan kebidanan, sehingga tercipta pelayanan yang tidak hanya akuntabel secara administratif, tetapi juga bertanggung jawab secara moral dan spiritual di hadapan Allah Subhanahu wa Ta’ala.
Daftar Pustaka
Al-Bukhari, M. bin I. (1986). Sahih al-Bukhari, Kitab al-Iman. Dar al-Kutub al-Mishriyyah.
Jurnal Ekonomi dan Manajemen. (2024). Penerapan prinsip good governance pada kualitas pelayanan publik di Puskesmas Baktijaya Kota Depok.
Jurnal Ilmu Sosial, Humaniora dan Seni (JISHS). (2025). Evaluasi implementasi good governance dalam sistem pelayanan publik, 3(6), 1103.
Kementerian Agama Republik Indonesia. (2019). Al-Qur’an dan terjemahnya. Lajnah Pentashihan Mushaf Al-Qur’an.
Siyasah Wa Qanuniyah: Jurnal Ma’had Aly Raudhatul Ma’arif. (2024). Konsep wilayatul hisbah menurut Imam Al-Mawardi, 2(1), 53–61.
Yusof, M. F. (t.t.). Peranan badan perundangan dalam melaksanakan tanggungjawab hisbah di Negeri Terengganu. Universiti Teknologi Malaysia.
Kontributor: Nadya Kayla Audrey Parimed
Editor: Arif Islahuddin, M.Pd.